■休業期間
8月8日(土)~ 8月16日(日)
上記期間中は電話窓口が休業となります。
期間中に頂いたお問合わせについては、
8月17日(月)以降に順次ご回答いたします。
★各お申込フォームからの受付は終日行っておりますが、上記と同じ日程にてご対応させて頂きます。
ご不便をお掛けいたしますが、何卒ご了解賜りますようお願い申し上げます。
みなとアセットマネジメント株式会社
■休業期間
8月8日(土)~ 8月16日(日)
上記期間中は電話窓口が休業となります。
期間中に頂いたお問合わせについては、
8月17日(月)以降に順次ご回答いたします。
★各お申込フォームからの受付は終日行っておりますが、上記と同じ日程にてご対応させて頂きます。
ご不便をお掛けいたしますが、何卒ご了解賜りますようお願い申し上げます。
みなとアセットマネジメント株式会社

みなとアセットマネジメント株式会社では、この度20〜60代の一般消費者を対象に「金利上昇に関する理解度と家計防衛」に関する意識調査を実施いたしました。
調査結果のトピックス:
日銀の政策転換により「金利のある世界」が現実味を帯びる中、投資家や住宅ローン利用者が今取り組むべき具体的な防衛策とは?不動産投資のプロが詳しく解説しています。
提供:みなとアセットマネジメント株式会社

長らく続いた「ゼロ金利・マイナス金利政策」が解除され、不動産投資家にとって最も警戒すべきフェーズに突入しています。変動金利での運用が主流だったこれまでの投資モデルは、今まさに再構築を迫られています。
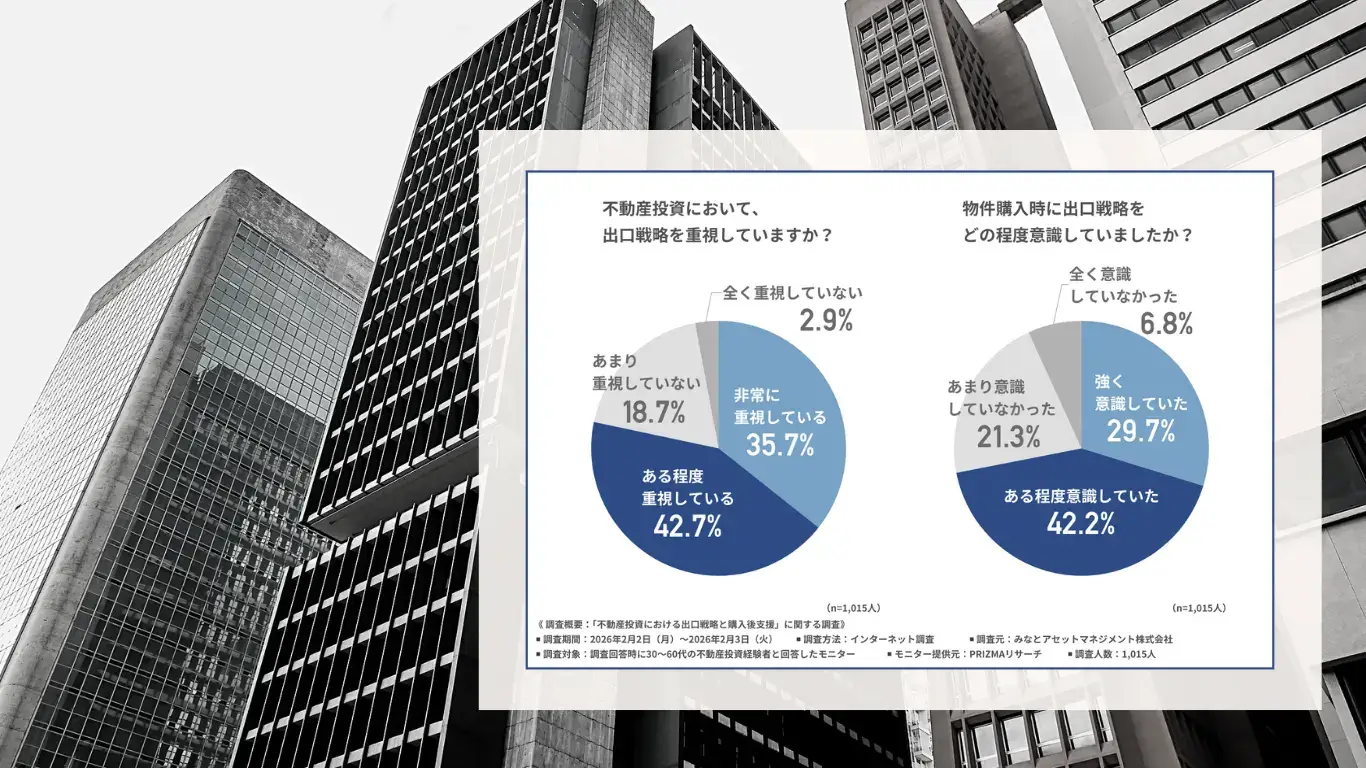
みなとアセットマネジメント株式会社では、30〜60代の不動産投資経験者および検討者1,029名を対象に、「金利上昇局面における不動産投資のリスク認識と出口戦略」に関する最新調査を実施しました。
本記事では、アンケートから明らかになった投資家の本音と、迫りくるキャッシュフロー悪化、そして物件価格下落リスクにどう立ち向かうべきか、具体的な調査データと共に解説します。
向井 啓和
不動産投資アドバイザー
1999年から不動産投資をメインに、アメリカ不動産投資、アメリカドル投資、日本株投資を行ってきた投資経験を元に、長期投資で成功するためのヒントを共有します。
目次
不動産投資市場は今、大きな転換点を迎え、これまで当たり前だった「低金利前提」の収支計画や運用モデルは通用しなくなる局面を迎えつつあります。しかし、実際に金利が1%以上上昇した際の返済負担増や、出口戦略への影響を正確に把握できている投資家は少ないのが現状です。
そこで今回、みなとアセットマネジメント株式会社は、以下の概要で実態調査を実施いたしました。
調査概要:「金利上昇局面における不動産投資のリスク認識と出口戦略」に関する調査
はじめに、「不動産投資において『金利上昇リスク』をどの程度重要だと考えるか」について尋ねたところ、9割以上が『非常に重要だと考えている(42.6%)』『やや重要だと考えている(49.6%)』と回答しました。
わずかな金利上昇であっても、長期にわたるローン返済においては総支払額に大きな影響を及ぼすため、多くの不動産投資経験者・不動産投資検討者が、金利上昇を不動産投資の成否を分ける決定的なリスクとして認識していることが分かります。
◆ 専門家の視点
(投資家のほぼ全員(9割以上)が金利上昇をリスクとして認識している事実は、市場が「超低金利」の終わりを現実的に捉え始めたことを示しています。しかし、重要なのは「怖がる」ことではなく、「どれくらい上がる可能性があるか」という予測に基づいた具体的な資金繰り計画を立てることです。金利が1%変わるだけで、最終的な収益(手残り)は数百万、数千万単位で変わる可能性があるからです。
実際に「現在行っている・検討中の不動産投資のローンの金利」について尋ねたところ、下記のような回答結果となりました。
9割以上の投資家が金利上昇リスクを重要視している一方、『変動金利』を利用する方が多いことがわかりました。新規投資家がキャッシュフローを重視して選ぶケースだけでなく、過去に融資を受けた投資家が当時の条件に基づき、現在も変動金利を使い続けていることも考えられます。一方、固定金利や固定期間選択型を利用して返済額をあらかじめ確定させている方も一定数います。投資開始時期や融資条件、個人のリスク許容度や資金状況によって、金利上昇への対応の仕方には投資家ごとに差があることがうかがえます。
では、不動産投資経験者・不動産投資検討者は実際に金利が上昇した場合の備えをどれほど行っているのでしょうか。
前の質問で『現金で購入した・するのでローンは利用していない』と回答した方以外に、「不動産投資について、物件購入時・検討時に、金利が上昇した場合の返済シミュレーションを行ったか」について尋ねたところ、7割以上が『上昇幅を細かく設定して十分に行った(30.7%)』『ある程度は行った(簡易的な計算のみ)(44.8%)』と回答しました。
7割以上の方が金利上昇を想定した返済シミュレーションを行っている一方、具体的な数値まで踏み込んだ計算を行った方は約3割にとどまっていることが分かりました。金利上昇リスクを意識していても、その影響を十分に数値で把握できていない方が多い実態がうかがえます。
◆ 専門家の視点
「簡易的な計算(ある程度は行った)」で済ませてしまっている方が約45%もいる点に危惧を感じます。不動産投資はビジネスです。金利が上がった時に「赤字にならない」だけでなく、「何%上がったら繰り上げ返済すべきか」「何%上がったら売却すべきか」といった出口戦略のトリガーを数値で持っておかなければ、変化の激しい現代の市場では後手に回ってしまいます。
では、金利上昇について、不動産投資経験者・不動産投資検討者の不安はどの程度高まっているのでしょうか。
「不動産投資について、金利上昇による返済額や収支への影響に不安を感じるか」について尋ねたところ、8割以上が『非常に不安を感じる(29.8%)』『やや不安を感じる(50.3%)』と回答しました。
多くの不動産投資経験者・不動産投資検討者が、金利上昇による返済負担や利回りへの悪影響を懸念していることが分かりました。金融政策の変更が相次ぐ中、これまでの低金利前提の投資モデルが揺らぎ、心理的な圧力が高まっていると推測されます。
前の質問で『非常に不安を感じる』『やや不安を感じる』と回答した方に、「金利上昇に関して、不動産投資で不安を感じること」について尋ねたところ、『毎月の返済額が増加し、キャッシュフローが悪化すること(54.1%)』が最も多く、『物件価格が下落し、売却時に損をすること(53.2%)』『借入金利が上がり、新規の融資が受けにくくなること(40.1%)』と続きました。
「キャッシュフローの悪化」と「物件価格の下落」が僅差で上位に挙がったことから、不動産投資経験者・不動産投資検討者は運用中の収支悪化だけでなく、売却時の損失リスクも重視していることがうかがえます。金利上昇は返済負担を増やし、物件の収益性が下がることで、将来的に売却価格が下がるリスクにつながるため、保有中と売却時の両方への影響を懸念する声が多くなったと考えられます。
◆ 専門家の視点
「収支の悪化」と「物件価格の下落」への不安がほぼ同数(約54% vs 53%)である点は非常に重要です。不動産価格は収益性から逆算されるため、金利上昇はダイレクトに物件価値の下落圧力になります。つまり、インカムゲイン(家賃収入)の減少だけでなく、キャピタルゲイン(売却益)の減少、あるいは売却損のリスクをセットで捉える「トータルリターン」の視点がこれまで以上に求められています。
「金利上昇を理由に、どのような不動産投資の判断をしたか」について尋ねたところ、『保有物件の売却を検討・実施した(26.7%)』『繰り上げ返済を実施した(25.8%)』『購入計画を見送った・延期した(22.3%)』と続きました。
売却や繰り上げ返済、購入の延期といった行動を取る方が多く、金利上昇を単なる不安として捉えるのではなく、実際に投資計画の見直しにつなげていることが分かりました。リスクを抑えるため、保有資産を減らすなど、慎重な姿勢がうかがえます。
一方、『特にない(35.7%)』という回答が最多であった背景には、単なる判断の先送りだけでなく、すでに固定金利でローンを組んでおり直接的な影響を受けない層や、手元資金が潤沢で金利変動を許容できる層の存在が推察されます。また、物件価格の下落を待ってから動く「待機戦略」をとっている投資家も含まれている可能性があります。
◆ 専門家の視点
「売却」や「繰り上げ返済」といった具体的な行動に移っている方が4分の1以上いることは、市場が活発に動き出している証拠です。一方で「特にない」と回答した約36%の方々には、注意が必要です。もし「どうすればいいか分からないから放置している」のであれば、金利上昇が本格化した際に出口を失うリスクがあります。今のうちに「保有し続ける価値がある物件か」を棚卸しすることが、資産を守る第一歩です。
では、金利の変化は物件の売り時や売却価格にどの程度影響するのでしょうか。
「金利動向は不動産投資の『売却タイミング』や『保有期間』の判断に影響すると感じるか」について尋ねたところ、8割以上が『非常に影響すると感じる(29.2%)』『やや影響すると感じる(56.2%)』と回答しました。
多くの不動産投資経験者・不動産投資検討者が、金利の変動は売却のタイミングを判断するうえで重要な要素だと考えていることが分かります。金利が上がると買い手のローン負担が増え、物件が売れにくくなる可能性があり、売却のタイミングについて、より慎重な判断が求められているようです。
では、不動産投資経験者・不動産投資検討者はどのような対策が有効だと考えているのでしょうか。
「不動産投資の金利上昇のヘッジ手段(対策)として有効だと思うもの」について尋ねたところ、キャッシュアウトフロー管理の観点では、『変動金利から固定金利への借り換え(41.9%)』が最も多く、『繰り上げ返済を行い、元本を減らす(39.4%)』と続き、キャッシュインフロー管理の観点では、『賃料の値上げ交渉を行う(31.8%)』と回答しました。
「固定金利への借り換え」や「繰り上げ返済」といった、金融面での直接的な防衛策が上位を占め、まずは返済負担を抑えたり、将来の負担を確定させたりすることを重視する実態が示されました。一方、「賃料の値上げ交渉」という収益性の改善で対抗しようとする積極的な姿勢も見られます。
多角的なリスクヘッジの手段が検討されていますが、専門家によるサポートへの需要はどの程度あるのでしょうか。
◆ 専門家の視点
「賃料の値上げ交渉(31.8%)」という回答が一定数あるのは非常に心強い傾向です。不動産は「現物資産」であり、インフレ局面では賃料上昇によって金利上昇分をカバーできるポテンシャルを持っています。しかし、借り換えや賃料交渉には市況の見極めが必要です。単に「金利を固定する」だけでなく、その際の事務手数料や将来の売却しやすさまで考慮したトータルコストでの判断が求められます。
「不動産投資の金利変動を踏まえた資金計画・出口戦略について、専門家のサポートは必要だと思うか」について尋ねたところ、8割以上が『非常に必要だと思う(25.5%)』『やや必要だと思う(56.2%)』と回答しました。
8割以上の方が専門家のサポートは必要と感じており、複雑化する金融環境の中で、自分だけで判断することに限界を感じている方が多いことがうかがえます。借り換えの損益分岐点の見極めや、市場変動を踏まえた売却時期の判断など、高度な分析が求められる場面が増えている状況です。
最後に「今後、不動産投資を行う際に『金利変動まで含めた長期設計をしてくれる会社』を重視したいと思うか」について尋ねたところ、約9割が『非常に重視したいと思う(31.9%)』『やや重視したいと思う(54.1%)』と回答しました。
単に物件を紹介するだけでなく、将来の金融リスクまで見据えたシミュレーションと売却の判断まで含めて相談できるパートナー企業が重視されていることがうかがえます。今後は、リスク管理力と長期的に伴走できる姿勢を持つ不動産会社が、不動産投資家からの支持を集めていくのではないでしょうか。
◆ 専門家の視点
約9割の方が「長期設計をしてくれる会社」を求めているという結果は、物件を「売るだけ」の業者の時代が終わったことを示唆しています。特に金利上昇局面では、購入時のシミュレーションだけでなく、数年おきの「収支の健康診断」を行い、適切な出口(売却)へ導けるパートナーの存在が、投資家の資産を守るための必須条件となるでしょう。
今回の調査で、不動産投資経験者・不動産投資検討者の多くが金利上昇リスクを強く意識しており、その変化が運用に与える影響に対して高い警戒心を抱いている実態が浮き彫りになりました。
9割以上の方が金利上昇リスクを重要視している一方で、金利が上昇した場合の詳細な返済シミュレーションを行っている方は約3割にとどまっており、個人で精緻なリスク予測を行うことの難しさがうかがえます。実際、8割以上の方が金利上昇による返済額や収支への影響に不安を感じており、「毎月のキャッシュフローの悪化」に加えて、「物件価格の下落による売却時の損失」といった、保有中から売却時までを通じたリスクを警戒しています。
また、8割以上の方が金利動向は「売却タイミング」や「保有期間」に影響すると認識しています。金利上昇対策として借り換えや繰り上げ返済が有効とされますが、適切なタイミングでの実行には市場環境の見極めと高度な財務知識が求められます。
こうした背景から、約9割の方が今後のパートナー選びにおいて「金利変動まで含めた長期設計をしてくれる会社」を重視すると回答しました。
今後の不動産投資では、リスクを整理したうえで保有から売却までを見据え、長期的に伴走してくれるパートナーの存在が成否を分ける鍵となるのではないでしょうか。

今回、「金利上昇局面における不動産投資のリスク認識と出口戦略」に関する調査を実施したみなとアセットマネジメント株式会社(https://www.minato-am.com/)は、アパート・マンション経営から私的年金構築まで幅広い不動産投資コンサルティングを提供しています。
近年、金利上昇やインフレといった経済環境の変化が、不動産投資にも大きな影響を与えています。不動産投資の中には、リースアップによる家賃の引き上げや、運営コストの見直しといった対応によって、インフレや金利上昇の影響を投資の中で吸収できるケースがあります。
一方で、家賃の上昇余地が限られている都心や人気エリア以外の物件や、収支に余裕のない案件では、こうした対応が難しく、不動産投資以外の手段も含めたリスクヘッジが必要になる場合もあります。
みなとアセットマネジメントでは、物件単体の収益性に加え、こうした環境変化への対応力まで踏み込んで投資を評価し、状況に応じた運用方針やリスク対策をご提案しています。将来を見据えた柔軟な投資設計を通じて、安心できる資産形成をサポートします。
1. 「売って終わり」にしない「伴走力」
不動産投資の成功は、購入後の運用で決まります。「空室が埋まらない」「トラブル対応が不安」といったオーナー様の悩みに寄り添い、当社では購入後こそ手厚いサポートをご提供します。長期的な信頼関係を築くことを最優先し、孤独になりがちな不動産経営を二人三脚で支えます。
2. 管理・運用から相続まで「ワンストップ」で解決
物件の売買仲介だけでなく、購入後の賃貸管理、建物管理、損害保険の提案、さらには税務・相続対策まで、不動産経営に関わるすべてを一貫支援。窓口が一本化されるため、オーナー様の手間とストレスを最小限に抑えます。
3. 明確な「出口戦略」を描くコンサルティング
持ち続けるべきか、売却すべきか、市場動向を見極め最適な出口戦略(売却・買い替え)のご提案も得意としています。単なる管理会社ではなく、資産価値を最大化するための「資産運用のパートナー」として、利益確定のタイミングまで的確にアドバイスいたします。
■会社概要
みなとアセットマネジメント株式会社:https://www.minato-am.com/
所在地:〒108-0074 東京都港区高輪3-24-21 DK品川ビル5F
代表者:向井 啓和
お問い合わせ:03-3442-2709
 (※本記事は2026年3月6日作成)
いま、売却を視野に入れるべき理由とは
現在、東京圏で居住用賃貸物件を所有するオーナー様にとって、無視できない「静かなる脅威」が忍び寄っています。それが、火災保険料の記録的な高騰です。
それは今後の賃貸経営の根幹を揺るがすほどのものがあります。「これまで通りの経営」が通用しなくなりつつある今、修繕コストの上昇や、固定資産税の増加と共に収益性の低下から物件の「売却」を真剣に検討するオーナー様が急増しています。
向井 啓和 不動産投資アドバイザー
1999年から不動産投資をメインに、アメリカ不動産投資、アメリカドル投資、日本株投資を行ってきた投資経験を元に、長期投資で成功するためのヒントを共有します。
東京圏の賃貸経営を火災保険料高騰が直撃。過去5年で30〜100%増の異常事態です。資材高騰や築年数別料率が収益を圧迫する中、NOI低下を防ぐ「補償の断捨離」や、高値圏での「戦略的売却」が不可欠な出口戦略となります。
目次
東京圏のビルやアパートにおいて火災保険料は過去5年で劇的な変化を遂げました。
この上昇の背景には、単なる物価高以上の「構造的問題」があります。
保険料という「削れない固定費」の上昇は、ダイレクトに営業利益(NOI)を圧迫します。特に利回りがタイトな東京圏の物件において、この数パーセントの経費増は経営の致命傷になりかねません。
今、現場で起きているのは以下の二極化です。
特に築年数が経過している築古物件は、今後も保険料の「築年数別料率」によってさらに負担が増すことが確実視されています。「収益が下がりきってからでは、希望価格での売却は難しくなる」という厳しい現実があります。
もし経営を継続されるのであれば、以下のポイントを徹底的に精査し、1円でもコストを削る努力が必要です。
「持ち続けること」が必ずしも正解ではない。そんな現状を物語る、コンサルティング事例をご紹介します。
※以下の表は、弊社代表が実際に所有・運用している物件の最新データに基づいた実録数値です。
| 物件種別 | 再調達原価の変化 | 保険料の変化 |
|---|---|---|
| 一棟ビル(港区高輪) | 1.2億 → 1.205億 | 74,400円 → 79,530円 |
| 居住用賃貸(中野区中央) | 4,080万 → 6,400万 | 88,360円 → 164,430円 |
【事例紹介について】
以下の事例A・Bは、弊社がコンサルティングを行ったオーナー様の実例です。プライバシー保護および守秘義務の観点から、物件の特定を避けるため所在地の詳細表記は控えておりますが、内容はすべて事実に基づいています。
背景
2025年の保険更新時、代理店から提示された見積もりが5年前の約1.6倍に跳ね上がった。
悩み
老朽化による修繕費増に加え、保険料負担が年間十万円前後増加。利回りが実質4%台まで低下し、キャッシュフローがほぼゼロに。
コスト増の要因
アパート・マンションはキッチン、バス、洗面台、エアコン、給湯器等の設備を完備する必要があり、その設置費用(再調達コスト)の上昇が保険料に直結しています。
決断
家賃値上げも検討したが、抜本的な改善は難しいと判断。
結果
東京圏の旺盛な買いたい需要を背景に、売却益を元手により効率の良い「築浅・RC区分マンション」へ資産を組み換え。固定費と管理の手間を大幅に削減しました。
背景
再調達価額の大幅引き上げに伴い、保険料が30%増となった。
悩み
1棟全体の負担が重く、共益費の微増では吸収しきれない。大規模修繕コストの上昇も不安要素に。
決断
「今が最も高く売れる時期」と判断し、早期売却を選択。
結果
想定を上回る価格で成約。現預金化し、次の市場調整局面に備える戦略へシフト。
もし以下の項目に2つ以上当てはまるなら、一度「現在の市場価値」を確認しておくべきタイミングかもしれません。
今回の記事で触れた「コスト増」と「出口戦略」について、30〜60代の投資家1,000名へのアンケート結果から紐解きます。
保険料の高騰は、私たちがコントロールできる問題ではありません。しかし、「その物件を持ち続けるか、利益が出ているうちに売却するか」は、オーナー様ご自身の意思でコントロールできます。
「コスト増を放置すれば、資産価値は目減りする一方」という残酷な現実があります。
「うちは大丈夫だろうか?」「売るとしたらいくらになるのか?」 そんな不安をお持ちのオーナー様。まずは最新の保険料シミュレーションを含めた、「収益健全化診断」をご利用ください。賃料改定のアドバイスから、ベストな売却タイミングの提示まで、私たちが共に最適解を導き出します。
その物件、持ち続けることが「正解」ですか?
保険料の高騰は、単なる一過性の現象ではありません。不動産保有のリスクが根本的に増大したことを意味しています。
私たちが感じているのは「現状維持は衰退である」という強い危機感です。弊社では、最新の保険・税務リスクを反映した収益シミュレーションに基づき、トータルでサポートいたします。まずは、あなたの物件の「本当の収益力」を再確認することから始めませんか?
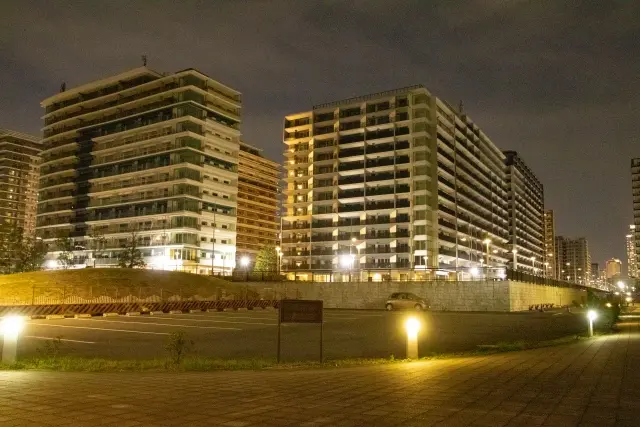 (※本記事は2025年12月17日作成)
都心マンションの価格高騰に伴い、投資目的で購入したマンションを完成前に転売する動きが目立っています。
特に晴海フラッグでは法人・業者による大量取得と短期転売が問題視されており、業界団体は「引き渡し前転売禁止」の方針を打ち出しました。
本記事では、晴海フラッグの事例を交えながら、転売規制が投資戦略に与える影響や今後の不動産投資のポイントを解説します。
向井 啓和 不動産投資アドバイザー
1999年から不動産投資をメインに、アメリカ不動産投資、アメリカドル投資、日本株投資を行ってきた投資経験を元に、長期投資で成功するためのヒントを共有します。
東京都心のマンション市場で進む短期転売の問題を背景に、業界団体が「引き渡し前転売禁止」の方針を提示。晴海フラッグでは法人や投資会社による大量購入と高値転売が実際に起きています。本記事では、この事例をもとに、転売規制が投資家に与える影響、長期保有・賃貸運用の重要性、契約時に押さえるべきポイントなど、都心マンション投資の今後の戦略を分かりやすく解説。
都心部のマンション価格は、数年前から外国人投資家の資金流入や金利の低さを背景にじわじわ上昇していました。
ある時期から、「買うのは簡単だけれど、住むつもりはない」という買い手が増え、短期で売り抜ける“フリップ(転売)”が見えやすくなりました。
とくに湾岸エリアは、供給量やブランド性、「大型供給の話題性」などが重なり、転売による価格上昇が目立ちました。
その結果、
このような問題が徐々に表面化して参りました。
 晴海フラッグは、もともと大規模な街づくりを目的として販売された物件です。
しかし実際には、法人による大量取得や投資用のまとめ買いがありました。
業者が1社で30戸以上購入したケースも存在 発売時より 2倍近い価格で転売された住戸もある 実際に取材記事や業界内の話を見ていると、「あれほど法人が多いマンションは珍しい」という声もありました。
この状況を受けて、デベロッパー側は購入数の制限や社名チェックなど、転売防止策を徐々に強化することに。
東京都心、とりわけ湾岸エリアのマンション相場が過熱しており、短期転売(フリップ目的)で大量に取得する投資家や法人の存在が指摘されています。
この流れを受け、不動産業界団体による「マンション引き渡し前の転売禁止」という方針が浮上しました。
この方針は、投機マネーを抑制し、
実需層や長期保有・賃貸運用を前提とした住宅市場を守る狙い
があります。
ここで、晴海フラッグ(HARUMI FLAG)という具体例が非常に示唆的です。
✓法人・業者による大量取得
晴海フラッグでは、法人名義での取得がかなり目立っているという報道があります。日刊ゲンダイによれば、1089戸を調べたうち、292戸以上が法人名義で購入されており、棟によっては法人所有が住戸の4割を占めるケースもあったといいます。
✓大手投資会社による爆買い
ある投資会社(福岡本社)は38戸を一社で取得したという報道もあります。
✓転売価格の急上昇
転売価格は発売時の2倍を超える例も指摘されており、坪単価で500万円以上という高値になる住戸もあるとの報道が出ています。〔朝日新聞〕
✓転売対策への対応
こうした事情を受け、事業者側(分譲元)は1名義あたりの購入制限(たとえばタワーマンションで2戸まで)を設けるなどの対策を取っています。
✓市場からの批判
ジャーナリストなどからは、晴海フラッグが「マネーゲームの舞台」と化しているとの声も。税金を投下されたオリンピック跡地である都有地やオリンピック村となった建物が割安で払い下げられた点を指摘する報道もあります。
✓居住実態の懸念
入居後、一部住戸では明かりが少ないという現状や、不動産業者が「転売希望者向け」に看板を建てているという報道もあり、実際の居住よりも転売・賃貸を目的とした購入が目立つとの指摘もあります。
これらは、「単なる投資用ではなく、短期的な利ざやを狙った投機目的の取得」がかなり現実に行われていることを示す重要な事例です。
晴海フラッグのような事例を見ると、不動産業界団体が今回打ち出した「引き渡し前転売禁止」の方針の意義がより明確になります。
というのも、引き渡し前の転売が認められない場合、購入者は実際に物件の引き渡しを受ける必要があり、その時点で物件価格の全額を資金調達しなければなりません。その結果、短期間での転売(いわゆるフリップ)は資金面・手続き面のハードルが高くなり、投機目的の取引を抑制する効果が期待できるためです。
晴海フラッグのような極端な事例がある中で、「転売禁止」の方針が実際に導入されれば、以下のような影響が予想されます。
短期回転投資スキームが難化
完成前や引き渡し前に取得してすぐ売る、という戦略が取りづらくなる。
長期保有・賃貸運用の価値が高まる
転売目的の参入が減れば、賃貸需要を見込んだ保有戦略がより理にかなってくる。
契約条件の精査が重要に
転売禁止の条項、自社名義制限、ペナルティ条項などが契約書に盛り込まれる可能性があるので、これらを投資判断時に慎重に見る必要がある。
価格の変動リスクの低減
投機が抑えられることで、価格高騰・下落の振れ幅が小さくなる可能性がある。
晴海フラッグでの大規模転売は、現代の都心不動産市場が「投機マネー」で加熱しやすいことを如実に示した事例です。
業界団体の「引き渡し前転売禁止」方針は、こうした過熱を抑え、実需や長期運用を重視する市場への転換を狙ったものと言えます。
これから不動産投資を行う際には、
という視点が、これまで以上に重要になります。
 (※本記事は2025年12月11日作成)
不動産登記における国籍記載の義務化は、単なる行政手続きの変更ではなく、日本の不動産市場の透明性を劇的に高めることを目的とした重要な法改正です。
政府は、特に都市部の不動産価格高騰や短期的な投機取引に対し、外国人投資家による取得の実態を正確に把握するための強固なデータ基盤を整備しようとしています。
この義務化は、将来的にデータに基づいた、より的を絞った新たな規制(例えば、投機抑制税や取得税の検討)を導入するための不可欠な第一歩と位置づけられます。
向井 啓和 不動産投資アドバイザー
1999年から不動産投資をメインに、アメリカ不動産投資、アメリカドル投資、日本株投資を行ってきた投資経験を元に、長期投資で成功するためのヒントを共有します。
不動産登記の「国籍記載義務化」は、日本の不動産市場の透明化を進め、外国人投資の実態把握を可能にする重要な制度改革です。取得データは投機抑制や空室税など次の政策立案に直結し、短期転売目的の投資を抑える効果が期待されます。これにより市場は長期保有型の投資家中心へ移行し、専門家支援の需要も増えるなど、健全で持続可能な市場形成が進みます。
国籍情報が登記簿に明記されることで、政府や自治体はこれまで把握が難しかった海外投資家の動向を正確に分析できるようになります。
どの国籍の投資家が、どの地域の、どのような種類の不動産に、どれだけの規模で投資しているかが定量的に把握可能になります。
これにより、特定の地域への資金集中による局所的な価格高騰などの実態が明確になります。
正確なデータに基づき、政府は地域別や投資目的別など、より細分化された政策オプションを検討できるようになります。
例えば、過熱している市場に対しては税制面での対策を講じ、一方で必要な海外からの投資は阻害しないよう、緻密なバランス調整が可能となります。
国籍記載義務化は、社会的な課題となっている都市部の空室問題への対応とも深く関連しています。
登記簿に所有者の国籍や国内連絡先が明記されることで、海外在住オーナーが所有する物件の実質的な利用状況(空室期間の長さ)を行政が間接的に把握しやすくなります。
近年、与野党を問わず、使われていない住宅資源の有効活用と住宅供給の確保を目的として、空き家や長期的な空室に対する新たな課税(空室税など)の検討が政策課題となっています。
個人名義での情報開示を避けるため、海外の投資家が日本国内に設立した法人を通じて不動産を取得するケースが増加する可能性があります。
これに対し、政府は法人についても実質的支配者(代表者・取締役等)の国籍情報開示を求める次の規制強化に進む可能性も考えられます。
この義務化によって得られたデータは、「投機目的で取得された物件の空室」と「その他の理由による空室」を区別し、税制の対象をより明確に定めるための強力な根拠となる可能性があります。
国民民主党などが指摘するように、空室税の導入は、市場を混乱させる短期的な不動産転売目的の投資家(転売ヤー)をあぶり出すための一つの有効な方策となる可能性を秘めています。
この動きは、市場に対し「取得した不動産は適切に利用・供給すべきである」という強いメッセージを送るものとなります。
規制の厳格化は、市場に参加する投資家の行動様式と市場の質そのものを変化させます。
短期的な利益を追求する投機目的の投資家は、情報開示の強化や将来的な規制リスクを嫌い、市場から遠ざかる可能性があります。
その結果、賃貸収入や事業利用など、長期的な安定収益を目的とする質の高い海外投資家が市場の主体となる傾向が強まります。
個人名義での情報開示を避けるため、国内に設立した法人を通じて不動産を取得するケースが増える可能性があります。
ただし、政府は今後、法人についても実質的支配者の国籍情報開示を求める次の規制強化を検討する可能性があります。
規制強化と情報開示の厳格化に伴い、海外在住のオーナーや外国人投資家は、日本の登記法・税法に合わせたコンプライアンス(法令遵守)を確実に行うため、司法書士や税理士などの専門家による国際的な税務アドバイスの需要が大きく高まります。
国籍記載の義務化は、日本の不動産市場を「誰が、どのような目的で」動かしているのかを明確にするための不可欠な一歩です。
市場は一時的に資金流入が鈍化する可能性も否定できませんが、長期的には投機マネーに依存せず、国内居住者のニーズに応える、健全で持続可能な市場へと移行することが期待されます。
不動産オーナーや関連事業者は、この市場の透明化と規制強化の流れを正確に捉え、コンプライアンス体制を構築することが、今後の事業安定化に必須となります。
 (※本記事は2025年3月31日作成、2025年12月12日更新)
前編では、インフレの基本的な仕組みと、日本における現状について解説しました。物価が上がる一方で、給料の伸びが追いつかない状況が続けば、実質的に私たちの資産は目減りしてしまいます。
インフレが進行すると、お金の価値は目減りし、同じ金額で買えるものが少なくなります。つまり、現金を持ち続けるだけでは、実質的に資産が減少していくのです。では、私たちはどのようにして資産を守り、増やしていけばよいのでしょうか?
答えは「投資」です。インフレの影響を受けにくい資産へ資金を移し、資産価値を維持・向上させることが重要です。
【後編】では、インフレに強い資産として注目される 株式・投資信託・金・不動産・外貨建て資産 など、今注目すべき投資先について詳しく解説します。
向井 啓和 不動産投資アドバイザー
1999年から不動産投資をメインに、アメリカ不動産投資、アメリカドル投資、日本株投資を行ってきた投資経験を元に、長期投資で成功するためのヒントを共有します。
インフレ時代に資産を守り増やすための具体的な投資戦略を解説。インフレに強い「株式・投資信託」「金・不動産(現物資産)」「外貨建て資産」の特徴とリスクを詳細に比較します。現金や預金が価値を目減りさせる理由を理解し、分散投資の重要性や自己投資の有効性など、資産形成の具体的な指針を提供します。
1-2.現物資産としての金や不動産
金を活用した資産運用のポイント
不動産投資の魅力と注意点
<不動産投資のメリット>
<不動産投資のリスク>
1-3.外貨建て資産の運用戦略
インフレ時には、現金の価値が目減りするため、資産を守り、増やすための適切な投資が重要になります。特に、投資信託や株式といった有価証券、金や不動産などの現物資産、外貨建て資産は、インフレに強い資産として注目されています。
これらの資産は、貨幣価値の低下に影響を受けにくく、またはそれを上回る価値の上昇が期待できるため、長期的な視点で資産運用を行う上で有効な選択肢となります。それぞれの特徴と運用のポイントを詳しく見ていきましょう。
有価証券(株式や投資信託)は、インフレ時の資産価値の目減りを防ぐための重要な手段です。株式は高いリターンが期待できる一方で、リスクも伴います。一方、投資信託は、分散投資によってリスクを抑えながら運用できるのが特徴です。
投資の目的やリスク許容度を考慮しながら、適切な選択を行いましょう。
株式投資は、企業の成長とともに資産を増やせる可能性があるため、インフレ対策として有効な手段の1つです。ですが相応のリスクも伴います。
✔ インフレ率を上回るリターンが期待できる
✔ 企業の成長に伴い株価が上昇し、資産価値が増加
✔ 配当金を受け取れる銘柄なら、安定的な収益を確保
しかし、株式投資にはリスクも伴います。
✔ 企業の倒産リスク – 投資先の企業が経営不振になると株価が急落する
✔ 景気悪化の影響 – 経済全体が低迷すると株価が下落しやすい
✔ 金利上昇の影響 – 金利が上がると、企業の借入コストが増え、株価に悪影響を及ぼす
✔ 不正会計などの企業リスク – 企業の不祥事によって株価が急落することも
株式投資を成功させるためには、分散投資を行い、リスクを抑えながら長期的に運用することが重要です。
投資信託は、専門家が運用する複数の資産に分散投資できる金融商品です。株式や債券、REIT(不動産投資信託)など、異なる資産に分散投資できるため、個人投資家にとって魅力的な選択肢となります。
✔ 少額から始められる
✔ 専門家に運用を任せられるため、初心者でも投資しやすい
✔ 分散投資によるリスク軽減が可能
✔ 換金が容易で流動性が高い
投資信託を活用することで、リスクを抑えながらインフレに強い資産を長期的に運用することが可能です。
金や不動産といった現物資産は、インフレによる価値の目減りを防ぐための有力な選択肢です。
◎金は、希少性が高く、歴史的に価値が安定しているため、インフレ時の「安全資産」として機能します。
◎不動産は、家賃収入を得ることで、安定的なキャッシュフローを生み出す資産として魅力的です。ただし、物件の選び方や管理には注意が必要です。
金は、世界的に通貨の価値が下落する際に価値が上昇する傾向がある資産です。
✔ ポートフォリオの一部に金を組み込む(分散投資)
✔ 短期的な価格変動に惑わされず、長期保有を基本とする
✔ 純金積立を活用し、コツコツと購入する
✔ 金貨や地金を購入し、現物資産として保有する
✔ ETF・投資信託を利用し、間接的に金へ投資する
金は「安全資産」としての役割を果たすため、ポートフォリオのリスク分散の観点からも有効な選択肢となります。
※ただし、他の資産と異なり配当や利子が無く、金価格は日々変動するため、情報収集を怠らず、自身の投資目標に合わせた運用を行うことが重要です。
不動産は、物件価格や賃料がインフレに応じて上昇しやすいため、資産価値を維持しやすい特徴があります。
✔ インフレ時に賃料や物件価格が上昇する可能性が高い
✔ 家賃収入を通じて安定したキャッシュフローを確保できる
✔ 現物資産として、長期的に価値を維持しやすい
しかし、以下のリスクも考慮する必要があります。
✔ 空室リスク – 借り手が見つからないと収益が得られない
✔ 金利上昇リスク – 住宅ローン金利が上昇すると、支払負担が増加
✔ 修繕費の発生 – 物件の維持管理にコストがかかる
✔ 流動性の低さ – 株式のように簡単に売却できない
不動産投資は、慎重な物件選びと適切な資金計画が重要となります。また、不動産価格は既に、かなり上昇しており、有望な物件は非常に少なく、割高になっております。
今日では、REIT(少額から始められる不動産投資信託)や、クラウドファンディングもありますので、こちらの方が初心者に向いているかもしれません。
外貨建て資産は、日本円の価値が下がるインフレ環境において、資産価値を維持するための有力な選択肢です。
✔ 為替変動リスク – 為替レートの変動により、資産価値が上下する
✔ カントリーリスク – 投資先の国の政治・経済情勢が影響を与える
✔ 情報収集が必要 – 適切なタイミングで投資判断を行う
外貨預金や外貨建て債券、外国株式などを活用することで、日本のインフレによる影響を抑えることが可能です。
このように、インフレに強い資産を組み合わせて運用することで、資産を守りつつ増やすことが可能です。次の章では、具体的な投資戦略について詳しく解説します。
インフレ対策として、資産運用は非常に有効な手段です。しかし、インフレに弱い資産も存在するため注意が必要です。例えば、現金や預金はインフレによって価値が目減りしやすい傾向があります。そこで重要となるのが分散投資です。複数の資産に分散することで、リスクを軽減し、インフレの影響を緩和することが期待できます。
インフレに弱い資産とは、主に価値が目減りしやすい現金や預金です。
インフレとは物価が継続的に上昇する現象であり、同じ金額で買えるものが少なくなります。そのため、インフレ率を上回る利息が付かない限り、現金の価値は実質的に減少します。
•普通預金
•定期預金
•現金(タンス預金)
•固定利付の長期債券(国債、社債等)
これらの資産は、インフレ時には購買力が低下し、相対的に価値が下がってしまいます。したがって、インフレ対策としては、これらの資産に偏らず、価値が上がりやすい資産への分散投資が重要になります。
現金や預金の有効な運用法は、インフレ率を上回る運用を目指すことが重要です。
なぜなら、インフレによって現金の価値は目減りするため、預金金利がインフレ率を下回ると、実質的な購買力が低下してしまうからです。
現預金以外のお金の置き場所として
•個人向け国債(特に変動金利型)
•投資信託(インデックスファンドなど)
•株式投資
•外貨預金
これらの金融商品は、預金よりも高い利回りや成長が期待できる可能性があります。ただし、投資にはリスクが伴うため、自身の投資目標やリスク許容度を考慮し、分散投資を心がけることが大切です。
したがって、インフレ対策として、現金や預金だけでなく、様々な金融商品を組み合わせることで、資産の価値を守り、増やしていくことが有効な運用法と言えるでしょう。
分散投資は、インフレ対策として非常に重要です。
なぜなら、異なる資産クラスに分散することで、インフレによる特定資産の価値低下リスクを軽減できるからです。
リスクの軽減(一つの資産の価値が下がっても、他の資産がカバー)
収益機会の拡大(異なる市場の成長を取り入れられる)
ポートフォリオの安定(長期的に安定したリターンを期待)
精神的な安定(価格変動によるストレスを軽減)
分散投資を行うことで、インフレ時でも資産全体のリスクを抑えながら、収益の機会を最大限に活かすことが可能です。
インフレに強い資産を選ぶことは、資産価値を守る上で重要です。
インフレとは、物価が継続的に上昇し、相対的にお金の価値が下がる現象です。インフレが進むと、現金の価値が目減りし、預貯金だけでは資産を守ることが難しくなります。
<インフレ対策のポイント>
✅ 分散投資の実施(株式、不動産、金、外貨など)
✅ 成長性のある資産への投資(株式やREITなど)
✅ 実物資産の保有(金や不動産)
✅ 外貨資産の活用(米ドル、ユーロなどの外貨建て資産)
これらのポイントを考慮することで、インフレの影響を軽減し、資産を守りながら増やすことが可能です。
インフレに強い資産を選ぶことは、資産価値を守る上で重要です。
また、資産運用という投資とは少し異なるかもしれませんが、ビジネス投資や自己投資も有効な選択肢です。副業で新たな事業を行ったり、スキルや資格を取得するために費用を使うことも、長期的な視点で資産を築くために重要な手段です。
インフレ時代では、時間が経つに連れてお金で買えるものが少なくなり、できることが減ることがあります。何もしない人は知らない間に貧しくなっていく可能性があるため、自己投資やビジネス投資を通じて、自分自身を成長させることが重要です。インフレを生き抜くためには、自己投資も欠かせない要素となるでしょう。
資産運用において最も大切なのは、自身の投資目標やリスク許容度を理解し、適切なポートフォリオを構築することです。長期的な視点を持ち、リスクを分散させながら、安定した資産形成を目指しましょう。
 (※本記事は2025年3月28日作成、2025年12月12日更新)
近年、物価の上昇を肌で感じる機会が増えていませんか?スーパーやコンビニでの買い物、ガソリン代、家賃——あらゆるものの値段が上がる一方で、給料は思うように増えない。これはまさに「インフレ」の影響です。
インフレが進行すると、お金の価値は目減りし、同じ金額で買えるものが少なくなります。日本でも、食品やエネルギー価格の高騰が続き、実生活への影響が無視できない状況になっています。
では、そもそもインフレとは何なのか?なぜ日本でもインフレが進んでいるのか?前編では、インフレの基本的な仕組みと、日本におけるインフレの現状について詳しく解説します。
向井 啓和 不動産投資アドバイザー
1999年から不動産投資をメインに、アメリカ不動産投資、アメリカドル投資、日本株投資を行ってきた投資経験を元に、長期投資で成功するためのヒントを共有します。
物価高騰を肌で感じる今、現金の価値が目減りする「インフレ」の仕組みと現状を解説。インフレが生活に与える影響(実質賃金の低下、貯蓄価値の減少など)を理解し、「良いインフレ」と「悪いインフレ」の違いを明確にします。日本が直面するインフレ要因と、資産を守るための意識改革を促す基礎編です。
インフレとは、物価が継続的に上昇し、相対的にお金の価値が下がる現象を指します。インフレが進行すると、同じ金額で買えるものが少なくなり、現金を持っているだけでは実質的に資産が目減りしてしまいます。
日本でも、近年インフレ傾向が見られ、食品やエネルギー価格の上昇を実感している人も多いでしょう。そのため、インフレの影響を正しく理解し、適切な資産運用を行うことが重要になります。
インフレの影響は、私たちの生活に直接的な負担をもたらします。最近では、食品価格の上昇が顕著で、例えば以前は3,000円で5キロの米が買えたのに、今では同じ金額で2キロしか買えないといったケースもあります。
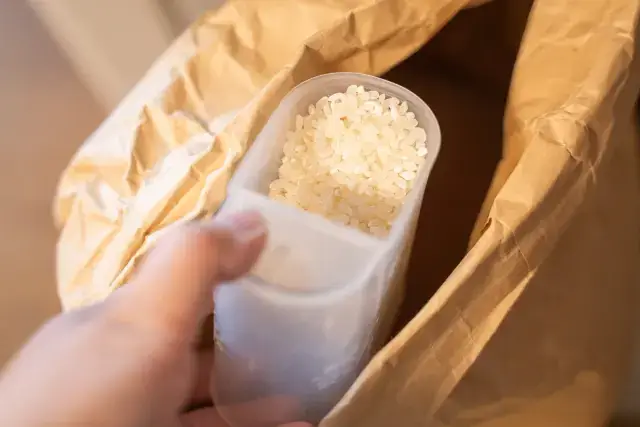
これは、物価が上昇することで、お金の価値が相対的に下がることを意味します。以下のような影響が考えられます。
✔実質賃金の低下 – 物価が上がっても給料が追いつかなければ、生活が苦しくなる
✔貯蓄価値の減少 – 現金を銀行に預けているだけでは実質的に資産が減ってしまう
✔生活費の増加 – 食費や光熱費、家賃などの固定費が上昇し、家計が圧迫される
✔企業のコスト増 – 材料費や人件費の上昇により、原価の上昇が続く
特に、年金生活者や低所得者層はインフレの影響を強く受けやすいため、将来の生活を守るための対策が必要です。
インフレというと、「物価が上がって生活が苦しくなる」というネガティブなイメージを持つ人が多いかもしれません。しかし、インフレには『良いインフレ』と『悪いインフレ』の2種類があることをご存じでしょうか?
「良いインフレ」とは、経済成長とともに物価が緩やかに上昇する状態を指します。たとえば、企業の業績が向上し、それに伴って給料も上がるような状況では、多少の物価上昇があっても生活は苦しくなりません。
このような健全なインフレが起こると、次のようなメリットがあります。
企業の利益が増える → 賃金が上昇し、消費が活発になる
経済全体の成長につながる
適度なインフレがあることで、企業や個人が投資をしやすくなる
政府や中央銀行(日本では日銀)は、経済を適度なインフレ状態に保つことを目標としています。
一方で、「悪いインフレ」とは、物価が急激に上がるのに対して、賃金の上昇が追いつかない状態を指します。こうなると、生活費がどんどん増え、家計の負担が大きくなってしまいます。
特に、以下のような状況が発生すると「悪いインフレ」となります。
エネルギー価格や原材料費の高騰により、企業が価格を引き上げざるを得ない
(コストプッシュ型インフレ)特に、現在は円安の影響で原材料の輸入物価の上昇が大きな問題となっている。
貨幣の供給量が増えすぎて、通貨の価値が下がる(ハイパーインフレ)
給料が上がらないのに、食料や生活必需品の価格が上昇する
最近の日本のインフレは、「悪いインフレ」に近い状態と言えます。企業が仕入れコストの上昇を価格に転嫁し、食品や日用品の値段が急激に上がる一方で、給料の伸びはそれほどではないためです。
日本では、近年インフレが緩やかに進行しています。以前は長期間にわたるデフレが続いていましたが、ここ数年で物価上昇を実感する機会が増えてきました。
その背景には、世界的な資源価格の高騰や円安の進行、そして国内需要の回復の遅れといった複数の要因が絡み合っています。さらに、世界の主要国の経済政策がインフレを助長する方向に動いていることも、日本の物価上昇に影響を与えています。
✔ 輸入物価の上昇 – 原材料やエネルギーを海外から輸入しているため、価格が上がると物価に直接影響する
✔ 円安の影響 – 円の価値が下がることで、輸入品の価格がさらに上昇
✔ 資源価格の高騰 – 原油や小麦などの価格が世界的に上昇し、生活必需品の値段が上がる
✔ 需要の回復の遅れ – 経済回復が遅れることで、企業の価格転嫁や賃上げが十分に進まない
✔ 世界的なインフレ傾向 – 各国の財政政策や地政学的リスクが、日本の物価にも影響を与える
現在、世界の主要国は財政拡張政策を進めており、これがインフレを加速させる要因となっています。
アメリカ:トランプ政権では関税を引き上げる方針を示しており、物価上昇を引き起こしやすい状況にあります。関税が上がることで輸入品の価格が高騰し、企業はコスト増を消費者に転嫁せざるを得なくなるため、インフレ圧力が高まる可能性があります。
ドイツ:債務上限を撤廃し、国債を発行して財政支出を拡大。国防やインフラ投資を増やす方向に進んでおり、これはインフレ要因のひとつとなります。
ヨーロッパ各国:ロシア情勢やアメリカの政策の影響を受け、防衛費を増加させる動きが広がっています。防衛支出の拡大は財政拡張を促し、インフレを加速させる可能性があります。
中国:景気悪化への対策として、超長期国債を発行し、財政拡張政策を進めています。これにより経済成長を促す狙いがありますが、インフレリスクも伴います。
経済規模の大きい主要国が軒並み財政拡張路線を取っているため、世界全体のインフレ圧力が高まりつつあるのが現状です。
日本は依然として低金利政策を維持しており、日銀の政策金利は0.5%と非常に低い水準にあります。確かに金利は上昇基調にありますが、それでも世界と比べると依然として低水準のままです。このため、日本は引き続き円安が進みやすく、輸入物価の上昇を通じてインフレ圧力が高まると考えられます。
ここ数年の傾向を考慮すると、日本のインフレは今後も継続する可能性が高いでしょう。円安が続くことで輸入コストが上がり、生活必需品の値段はさらに上昇する可能性があります。
日銀のインフレ目標は2%とよく言われますが、これがどういう意味を持つのかを単純な式で示すと、以下のようになります。
① 10,000円 – 10,000円 × 2% × 5年 = 9,000円
(分かりやすく単利で計算していますが、実際は複利で考えるため、さらに価値が低下します。)
📉
② 10,000円 – 10,000円 × 2% × 10年 = 8,000円
(同様に、実際の計算ではさらに価値が減少します。)
📉 今日の1万円の購買力は、10年後には8,000円相当になる
つまり、現金をそのまま放置すると、実質的な価値が目減りするということです。タンス預金や普通預金では、お金の価値が下がるのを防ぐことはできません。
このような環境では、現金を持ち続けるだけでは資産の価値が目減りしてしまいます。では、どうしたらよいのでしょうか。
次の記事では、インフレに強い資産や投資方法について詳しく解説します。
 (※本記事は2024年11月6日作成、2025年12月12日更新)
不動産投資を始めたいけど、「利回りって何?」「計算方法がわからない」 と悩んでいる方も多いのではないでしょうか。
このページでは、安全な不動産投資 を実現するための利回り計算 の基礎知識を、初心者の方にもわかりやすく解説します。
向井 啓和 不動産投資アドバイザー
1999年から不動産投資をメインに、アメリカ不動産投資、アメリカドル投資、日本株投資を行ってきた投資経験を元に、長期投資で成功するためのヒントを共有します。
不動産投資で成功するために不可欠な利回り計算の基礎を、初心者向けに解説。表面利回りだけでなく、空室リスクや運営費用を考慮した安全な計算方法、キャップレート(NOI/物件価格)を用いた収益性評価の重要性を説明します。高い利回りに隠されたリスクを避け、長期的な安定収益を目指すための判断基準を提供します。
利回りとは、不動産投資で得られる収益率のことです。高い利回りの物件ほど、短期間で投資資金を回収できる可能性 が高くなります。
ですが、高い利回り=良い投資ではありません。高い利回りの裏には、以下のようなリスクが隠れていることがあります。
修繕費や管理費など、物件を維持するためにかかる費用
地域の経済状況の変化、法規制の変更など
安全な利回り計算を行うためには、現状の賃料を見直す ことから始めましょう。
具体的には、以下の点に注意して計算してみましょう。
キャップレート は、当該物件所在地のエリアについて一般的な相場感を評価する際に用いられる収益性の指標といわれています。
物件価格: 物件の購入価格
キャップレートが高いほど、物件の期待できるリターンは高いと言えます。
※但し、より高いリターンを期待できる可能性がある一方、大きなリスク(物件老朽化、不便な場所で賃貸集客困難、資産価値が下がりやすい場所、等)をその物件が抱えている可能性があることを意味することも知っていなければなりません。
みなとアセットマネジメントは不動産投資の際、お客様の安全サポートするため、以下のサービスを提供しております。
「どの物件を選べばよいかわからない」「もっと詳しく話を聞きたい」 という方は、お気軽にお問い合わせください。
経験豊富なスタッフが、お客様に最適な物件探しをサポートいたします。
永続的な資産になることで、不動産投資が注目されています。
特に東京圏での収益物件は、競争率が高く物件数が少ないことからなかなか的確な物件を所有することができない現状があります。そんな中、弊社では東京圏(東京都・神奈川県・埼玉県・千葉県)での収益物件を多数ご紹介することが可能です。
特にイチ「一棟物の物件」です。管理や契約などの難しい部分は弊社が承ることも可能です。しかし「今の暮らしに満足していない」「将来や老後の生活に不安がある」「子供や孫に財産として遺しておきたい」などさまざまな理由で購入を検討されるお客様のために、“即購入”ではなく“きめ細かな相談”から入らせていただいております。
それはお客様が『オーナー』として少しでも利益を増大するためです。ご購入されてから利益が出るまで、そしてその後の利益をもっと増大するために弊社は全力でフォローをさせていただきます。
お客様への確実な利益=幸せを受け渡すという意識を元に、事業を取り組んでおりますので、不安な点が少しでもございましたら安心してご相談ください。
ご予算や立地条件など様々な要因からじっくり選択していただくことができます。弊社はお客様を第一に考え、これからも日々精進していきますので、東京圏内で収益物件等の購入をご予定ならぜひ弊社におまかせください。全力でお客様の計画を成功へと導くようお手伝いをさせていただきます。